Danh mục: Kiến thức pháp chế chung

Chia sẻ kiến thức chung trong mảng pháp chế doanh nghiệp và hành nghề luật với sinh viên, cử nhân luật tại các trường đại học do Học viện đào tạo pháp chế ICA biên soạn.

Học Viện ICA kỳ vọng rằng những kiến thức được chia sẻ trong chuyên mục này sẽ giúp sinh viên:

  • Hiểu biết và có thêm những kiến thức pháp lý cần thiết nhằm trao dồi, vun đắt, học hỏi những kỹ năng mới
  • Tạo lập kho dữ liệu phục vụ mục đích tham khảo, học tập
  • Tìm hiểu những kiến thức liên quan mảng pháp chế doanh nghiệp, tư vấn nội bộ doanh nghiệp
  • Có thêm định hướng nghề nghiệp trong tương lai

Ngoài ra, Học viện pháp chế ICA cung cấp những khóa học liên quan đến kỹ năng hành nghề pháp chế doanh nghiệp, cung cấp nhân sự pháp chế và đào tạo nội bộ doanh nghiệp theo đặt hàng.

  • 07 tài khoản kế toán của Thông tư 200 bị bãi bỏ

    07 tài khoản kế toán của Thông tư 200 bị bãi bỏ

    Bắt đầu từ năm 2026, bức tranh kế toán tại Việt Nam sẽ có bước ngoặt lớn với sự kiện 07 tài khoản kế toán của Thông tư 200 bị bãi bỏ hoàn toàn theo quy định thay thế tại Thông tư 99/2025/TT-BTC. Sự thay đổi này không chỉ giúp đơn giản hóa bộ máy hạch toán mà còn cập nhật kịp thời các thông lệ quốc tế. Cùng Pháp chế ICA điểm mặt ngay những tài khoản sẽ không còn được sử dụng.

    Danh sách 07 tài khoản kế toán của Thông tư 200 bị bãi bỏ

    Theo quy định mới từ Thông tư 99/2025/TT-BTC, danh mục tài khoản kế toán sẽ được tinh gọn đáng kể. Dưới đây là danh sách cụ thể 7 tài khoản sẽ chính thức không còn được sử dụng từ năm 2026:

    • Tài khoản 161 – Chi sự nghiệp: Trước đây được sử dụng để hạch toán các khoản chi sự nghiệp, dự án.
    • Tài khoản 417 – Quỹ hỗ trợ sắp xếp doanh nghiệp: Dùng trong việc quản lý các quỹ hỗ trợ liên quan đến sắp xếp, đổi mới doanh nghiệp.
    • Tài khoản 441 – Nguồn vốn đầu tư xây dựng cơ bản: Dùng để phản ánh số hiện có và tình hình tăng, giảm nguồn vốn đầu tư.
    • Tài khoản 461 – Nguồn kinh phí sự nghiệp: Phản ánh nguồn kinh phí được cấp cho các hoạt động sự nghiệp.
    • Tài khoản 1385 – Phải thu về cổ phần hóa: Ghi nhận các khoản phải thu phát sinh trong quá trình cổ phần hóa doanh nghiệp Nhà nước.
    • Tài khoản 3331 – Thuế GTGT phải nộp: Một số nội dung hạch toán chi tiết về thuế GTGT theo hệ thống cũ sẽ được lược bỏ hoặc gộp chung để tối ưu hóa.
    • Tài khoản 3381 – Tài sản thừa chờ giải quyết: Ghi nhận giá trị các tài sản phát hiện thừa qua kiểm kê chưa xác định rõ nguyên nhân.
    07 tài khoản kế toán của Thông tư 200 bị bãi bỏ
    07 tài khoản kế toán của Thông tư 200 bị bãi bỏ

    Lý do đằng sau sự thay đổi này là gì?

    Việc 07 tài khoản kế toán của Thông tư 200 bị bãi bỏ không phải là một quyết định ngẫu nhiên mà xuất phát từ những yêu cầu thực tiễn của nền kinh tế hiện đại:

    • Loại bỏ sự lỗi thời: Phần lớn các tài khoản bị bãi bỏ (như TK 161, 461, 1385…) phản ánh những nghiệp vụ không còn phổ biến hoặc chỉ tồn tại trong một giai đoạn lịch sử nhất định (như làn sóng cổ phần hóa trước đây). Chúng hiện không còn phù hợp với mô hình hoạt động của đại đa số doanh nghiệp hiện nay.
    • Đơn giản hóa hệ thống: Lược bỏ những tài khoản ít sử dụng giúp bộ máy kế toán trở nên gọn nhẹ, giảm bớt gánh nặng trong việc ghi nhớ và hạch toán cho kế toán viên.
    • Nâng cao tính minh bạch và hội nhập: Sự thay đổi này giúp chuẩn hóa lại hệ thống báo cáo tài chính, cập nhật kịp thời các quy định mới và đưa Kế toán Việt Nam tiệm cận gần hơn với các thông lệ và chuẩn mực kế toán quốc tế.

    Quyền tự chủ của doanh nghiệp theo Thông tư 99/2025/TT-BTC

    Sự ra đời của Thông tư 99/2025/TT-BTC không chỉ dừng lại ở việc bãi bỏ các tài khoản cũ, mà còn mang đến một bước tiến lớn về tư duy quản lý.

    Thay vì gò bó trong một danh mục cố định, Thông tư mới cho phép các doanh nghiệp được quyền tự thiết kế danh mục tài khoản kế toán sao cho phù hợp nhất với đặc thù hoạt động kinh doanh và yêu cầu quản trị nội bộ của đơn vị mình. Tuy nhiên, sự linh hoạt này vẫn phải nằm trong khuôn khổ pháp lý, nghĩa là doanh nghiệp phải đảm bảo tuân thủ đầy đủ các nguyên tắc và quy định chung của Luật Kế toán hiện hành.

    Tóm lại, sự kiện 07 tài khoản kế toán của Thông tư 200 bị bãi bỏ là một tín hiệu tích cực, đánh dấu sự chuyển mình của hệ thống kế toán Việt Nam theo hướng tinh gọn, hiện đại và linh hoạt hơn. Ngay từ bây giờ, các doanh nghiệp và người làm công tác kế toán cần chủ động tìm hiểu, cập nhật nội dung của Thông tư 99/2025/TT-BTC để xây dựng phương án chuyển đổi hệ thống sổ sách cho năm tài chính 2026 một cách suôn sẻ và đúng pháp luật.

    Mời bạn xem thêm:
  • Cách xử lý trường hợp bị khai khống thuế TNCN trên  eTax Mobile

    Cách xử lý trường hợp bị khai khống thuế TNCN trên eTax Mobile

    Với sự tiện lợi của ứng dụng eTax Mobile, người dân ngày càng dễ dàng theo dõi nghĩa vụ thuế của bản thân. Tuy nhiên, cũng từ đây, nhiều người “tá hỏa” khi tra cứu và phát hiện mã số thuế của mình đang bị một hoặc nhiều công ty lạ hoắc kê khai trả thu nhập. Nếu bạn đang rơi vào tình huống dở khóc dở cười này, đừng quá hoang mang. Bài viết dưới đây của Pháp chế ICA sẽ hướng dẫn chi tiết cách xử lý trường hợp bị khai khống thuế TNCN trên eTax Mobile để bạn nhanh chóng gỡ rối và bảo vệ quyền lợi hợp pháp của mình.

    Dấu hiệu nhận biết bị khai khống thuế TNCN trên eTax Mobile

    Hành vi khai khống này bản chất là việc các doanh nghiệp gian lận, tự ý lấy thông tin cá nhân (CMND/CCCD, Mã số thuế) của người khác để đưa vào bảng lương nhằm “đội” chi phí hoạt động lên, từ đó trốn tránh việc nộp Thuế Thu nhập doanh nghiệp (TNDN).

    Để kiểm tra xem mình có bị lợi dụng hay không, bạn thực hiện qua ứng dụng eTax Mobile như sau:

    1. Đăng nhập vào ứng dụng eTax Mobile.
    2. Chọn mục Tra cứu thông tin quyết toán.
    3. Tại đây, hệ thống sẽ hiển thị toàn bộ các nguồn thu nhập của bạn trong năm. Nếu xuất hiện tên một công ty mà bạn không hề ký hợp đồng lao động hay nhận bất kỳ khoản tiền nào, thì xin chia buồn, thông tin cá nhân của bạn đã bị lợi dụng để khai khống thuế.

    Các bước xử lý trường hợp bị khai khống thuế TNCN trên eTax Mobile

    Khi phát hiện sự việc, việc đầu tiên là hãy chụp màn hình lại làm bằng chứng. Sau đó, bạn thực hiện lần lượt các bước xử lý sau:

    Khi phát hiện khoản thu nhập “trên trời rơi xuống” ngay trên ứng dụng, bạn không cần phải cất công đi đến trụ sở Cơ quan Thuế. Hãy thực hiện ngay quy trình xử lý trực tuyến theo các bước sau:

    Bước 1: Gửi “Phản ánh” trực tiếp ngay trên ứng dụng eTax Mobile

    Tổng cục Thuế đã tích hợp sẵn tính năng phản ánh để người dân báo cáo sai phạm ngay trên app. Đây là cách nhanh nhất để hệ thống ghi nhận rắc rối của bạn.

    • Cách làm: Ngay tại màn hình chi tiết về khoản thu nhập bị khai khống trong mục Tra cứu thông tin quyết toán, bạn tìm và chọn tính năng Phản ánh (hoặc tính năng hỗ trợ/báo cáo tùy phiên bản cập nhật của app).
    • Nhập nội dung khẳng định bạn không làm việc và không nhận khoản thu nhập này từ công ty đó, sau đó bấm gửi. Thông tin phản ánh của bạn sẽ được chuyển thẳng đến hệ thống của Cơ quan Thuế để tra soát.
    Xử lý trường hợp bị khai khống thuế TNCN trên eTax Mobile
    Xử lý trường hợp bị khai khống thuế TNCN trên eTax Mobile

    Bước 2: Liên hệ trực tuyến với doanh nghiệp yêu cầu điều chỉnh

    Song song với việc phản ánh trên app, bạn hãy tra cứu mã số thuế của doanh nghiệp đó để tìm email hoặc số điện thoại liên hệ.

    • Hãy soạn một Email chính thức gửi đến bộ phận Kế toán/Hành chính của công ty đó. Yêu cầu họ kiểm tra lại và thực hiện nộp tờ khai bổ sung để xóa bỏ thông tin của bạn.
    • Lợi ích: Giải quyết qua email vừa nhanh gọn, vừa giúp bạn lưu lại “bằng chứng số” (lịch sử gửi nhận email) cho thấy bạn đã chủ động liên hệ yêu cầu khắc phục nhưng doanh nghiệp có (hoặc không) hợp tác.

    Bước 3: Nộp hồ sơ quyết toán trực tuyến (Bỏ qua thu nhập khống)

    Đừng để khoản thu nhập sai lệch này cản trở việc bạn làm thủ tục hoàn thuế hoặc quyết toán thuế cuối năm. Bạn hoàn toàn có thể xử lý việc này tại nhà qua website của Tổng cục Thuế.

    • Truy cập trang thuedientu.gdt.gov.vn để làm thủ tục quyết toán thuế TNCN online.
    • Trên Tờ khai quyết toán, bạn chỉ nhập các khoản thu nhập thực tế mà bạn có chứng từ chứng minh.
    • Thao tác quan trọng: Ở bước đính kèm tài liệu, ngoài các chứng từ khấu trừ thuế hợp lệ, bạn hãy đính kèm thêm Bản cam kết (File PDF hoặc ảnh chụp) khẳng định không phát sinh thu nhập tại công ty đang khai khống, kèm theo ảnh chụp màn hình email (ở Bước 2) hoặc màn hình đã gửi phản ánh trên eTax Mobile. Cán bộ thuế khi duyệt hồ sơ online sẽ căn cứ vào các tài liệu đính kèm này để chấp nhận tờ khai của bạn.

    Lưu ý thực tế: Việc xử lý 100% online giải quyết được hầu hết các bước ban đầu. Tuy nhiên, trong một số trường hợp tính chất phức tạp (doanh nghiệp bỏ trốn, số tiền khống quá lớn), sau khi bạn nộp hồ sơ online, cán bộ Thuế có thể sẽ gọi điện yêu cầu bạn bổ sung Đơn cam kết bản cứng có chữ ký tươi (gửi qua đường bưu điện) để hoàn thiện hồ sơ pháp lý, làm căn cứ ra quyết định xử phạt doanh nghiệp vi phạm.

    Lời khuyên để bảo vệ thông tin cá nhân trong tương lai

    Việc đi giải quyết hậu quả thường mất khá nhiều thời gian và công sức. Để không phải mệt mỏi tìm cách xử lý trường hợp bị khai khống thuế TNCN thêm lần nào nữa, bạn nên:

    • Tuyệt đối bảo mật thông tin: Không cho người khác mượn CCCD/CMND để đăng ký kinh doanh, mở tài khoản ngân hàng hay làm mã số thuế nếu không rõ mục đích.
    • Cẩn trọng khi gửi hồ sơ xin việc: Rất nhiều người bị lộ thông tin từ các bộ “hồ sơ xin việc” nộp tràn lan nhưng không trúng tuyển.
    • Tạo thói quen kiểm tra định kỳ: Hãy mở ứng dụng eTax Mobile ít nhất 1-2 lần/năm (đặc biệt là giai đoạn trước tháng 3 hàng năm) để rà soát các nguồn thu nhập của mình, phát hiện sớm những bất thường.

    Bị người khác lấy cắp thông tin để kê khai thuế là một rắc rối không ai mong muốn, ảnh hưởng trực tiếp đến quyền lợi và nghĩa vụ tài chính của cá nhân. Việc bình tĩnh và nắm rõ các bước xử lý trường hợp bị khai khống thuế TNCN trên eTax Mobile sẽ giúp bạn chủ động giải quyết triệt để vấn đề.

    Đừng ngần ngại nhờ sự can thiệp của Cơ quan Thuế, bởi những doanh nghiệp thực hiện hành vi gian lận này không chỉ phải truy thu mà còn phải đối mặt với các mức phạt hành chính nặng nề, thậm chí là truy cứu trách nhiệm hình sự về tội trốn thuế.

  • Bị công ty khác khai khống thuế TNCN thì xử lý thế nào?

    Bị công ty khác khai khống thuế TNCN thì xử lý thế nào?

    Đến kỳ quyết toán thuế, nhiều người tá hỏa khi kiểm tra trên ứng dụng eTax Mobile và phát hiện mã số thuế cá nhân của mình đang “cõng” một khoản thu nhập khổng lồ từ một công ty hoàn toàn xa lạ. Thực trạng lợi dụng thông tin cá nhân để kê khai khống chi phí lương nhằm trốn thuế thu nhập doanh nghiệp (TNDN) không hề hiếm gặp. Vậy, nếu rơi vào trường hợp bị công ty khác khai khống thuế TNCN thì xử lý thế nào để bảo vệ quyền lợi của bản thân và tránh bị phạt oan? Dưới đây là hướng dẫn pháp lý chi tiết Pháp chế ICA dành cho bạn.

    Tại sao doanh nghiệp lại khai khống thuế TNCN của bạn?

    Hành vi này thường xuất phát từ mục đích gian lận tài chính của doanh nghiệp. Để giảm số tiền Thuế thu nhập doanh nghiệp (TNDN) phải nộp, một số công ty đã tìm cách mua bán, thu thập trái phép CMND/CCCD hoặc mã số thuế của người lao động tự do, sinh viên,… nhằm “nhét” họ vào danh sách nhận lương.

    Hậu quả là doanh nghiệp thì giảm được thuế, còn người bị lợi dụng thông tin lại đứng trước nguy cơ:

    • Bị truy thu và phạt chậm nộp thuế TNCN cho khoản tiền mình không hề nhận.
    • Gặp rắc rối, chậm trễ khi làm thủ tục hoàn thuế hoặc quyết toán thuế cuối năm.

    Hướng dẫn từng bước: Bị công ty khác khai khống thuế TNCN thì xử lý thế nào?

    Ngay khi phát hiện có khoản thu nhập bất thường được kê khai dưới mã số thuế của mình, bạn cần giữ bình tĩnh và thực hiện theo các bước sau:

    Bước 1: Liên hệ trực tiếp với doanh nghiệp khai khống

    Đầu tiên, hãy tra cứu thông tin của công ty đó (qua Mã số thuế doanh nghiệp hiển thị trên eTax).

    • Hãy gọi điện hoặc gửi email/văn bản chính thức yêu cầu công ty này giải trình và thực hiện kê khai điều chỉnh lại (Mẫu số 05/KK-TNCN), loại bỏ phần thu nhập và thông tin của bạn ra khỏi danh sách trả thu nhập của họ.
    • Lưu ý: Hãy lưu lại toàn bộ bằng chứng liên hệ (email, tin nhắn, ghi âm cuộc gọi) để làm cơ sở chứng minh sau này.
    Bị công ty khác khai khống thuế TNCN
    Bị công ty khác khai khống thuế TNCN

    Bước 2: Gửi đơn phản ánh lên Cơ quan Thuế

    Nếu công ty đó trốn tránh, không hợp tác hoặc đã ngưng hoạt động, bạn tuyệt đối không được bỏ qua mà phải làm việc với Cơ quan Thuế.

    • Hồ sơ chuẩn bị: * Đơn cam kết/phản ánh về việc không phát sinh thu nhập tại doanh nghiệp bị “tố”.
      • Bản sao CMND/CCCD gắn chip.
      • Chứng từ/Hợp đồng lao động chứng minh thu nhập thực tế của bạn tại công ty bạn đang làm việc (nếu có).
      • Sao kê tài khoản ngân hàng chứng minh không có dòng tiền nào từ công ty khai khống chuyển vào.
    • Nơi nộp: Gửi trực tiếp hoặc qua đường bưu điện đến Chi cục Thuế/Cục Thuế quản lý trực tiếp doanh nghiệp có hành vi khai khống (bạn có thể tra cứu cơ quan thuế quản lý dựa trên mã số thuế của doanh nghiệp đó).

    Bước 3: Thực hiện Quyết toán thuế TNCN của bạn (Bỏ qua phần thu nhập khống)

    Trong lúc chờ cơ quan Thuế xử lý vi phạm của doanh nghiệp kia, khi làm thủ tục tự quyết toán thuế (qua web Thuedientu), bạn chỉ kê khai những khoản thu nhập thực tế mà bạn nhận được.

    • Tuyệt đối không gộp khoản thu nhập khống vào tờ khai quyết toán của mình.
    • Khi nộp hồ sơ, bạn đính kèm thêm biên bản hoặc văn bản đã gửi cơ quan Thuế (ở Bước 2) ở phần tài liệu bổ sung để cán bộ thuế xử lý hồ sơ nắm được tình hình.

    Chế tài nghiêm khắc cho doanh nghiệp khai khống thuế

    Hành vi sử dụng thông tin cá nhân trái phép để khai khống chi phí không chỉ vi phạm đạo đức kinh doanh mà còn vi phạm pháp luật nghiêm trọng. Tùy thuộc vào tính chất và mức độ, doanh nghiệp có thể phải đối mặt với:

    • Xử phạt vi phạm hành chính: Bị phạt tiền từ 1 đến 3 lần số tiền thuế trốn theo quy định tại Nghị định 125/2020/NĐ-CP về xử phạt vi phạm hành chính về thuế, hóa đơn.
    • Truy cứu trách nhiệm hình sự: Nếu số tiền trốn thuế từ 100.000.000 đồng trở lên, hoặc dưới 100.000.000 đồng nhưng đã bị xử phạt hành chính mà còn vi phạm, người đại diện pháp luật của doanh nghiệp có thể bị khởi tố về Tội trốn thuế (Điều 200 Bộ luật Hình sự 2015, sửa đổi bổ sung 2017) với mức phạt tù lên đến 7 năm.

    Việc bảo mật thông tin cá nhân như CMND/CCCD và Mã số thuế là vô cùng quan trọng. Hãy chủ động cài đặt và thường xuyên kiểm tra ứng dụng eTax Mobile của Tổng cục Thuế để theo dõi chặt chẽ nguồn thu nhập của mình, từ đó có biện pháp can thiệp kịp thời nếu phát hiện rủi ro. Việc nắm rõ cách xử lý khi bị công ty khác khai khống thuế TNCN sẽ giúp bạn làm chủ tình huống và bảo vệ ví tiền của chính mình một cách hợp pháp.

    Mời bạn xem thêm:

  • Danh mục thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế

    Danh mục thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế

    Việc nắm bắt kịp thời các thay đổi về thủ tục hành chính là chìa khóa giúp doanh nghiệp và người nộp thuế tuân thủ đúng pháp luật, tối ưu hóa thời gian và tránh các rủi ro phạt vi phạm không đáng có. Mới đây, Bộ Tài chính đã chính thức ban hành Quyết định 844/QĐ-BTC năm 2026, mang đến những thay đổi đáng kể trong công tác quản lý thuế. Bài viết dưới đây của Pháp chế ICA sẽ tổng hợp chi tiết về danh mục thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế từ 06/4/2026, cũng như các thủ tục được thay thế và bãi bỏ để bạn đọc kịp thời cập nhật.

    Tổng quan về quyết định 844/QĐ-BTC năm 2026

    Quyết định 844/QĐ-BTC được Bộ Tài chính ban hành nhằm mục tiêu cải cách hành chính, đẩy mạnh số hóa và tinh gọn các quy trình nộp thuế cho người dân và doanh nghiệp. Theo nội dung công bố, từ ngày 06/4/2026, bộ thủ tục hành chính lĩnh vực thuế sẽ có sự biến động cụ thể như sau:

    • 04 thủ tục hành chính mới ban hành.
    • 06 thủ tục hành chính được thay thế.
    • 04 thủ tục hành chính bị bãi bỏ.

    Tất cả các thủ tục này đều thuộc phạm vi chức năng quản lý trực tiếp của Bộ Tài chính và cơ quan Thuế các cấp.

    Chi tiết danh mục thủ tục hành chính mới ban hành trong lĩnh vực quả lý thuế 06/4/2026

    Sự xuất hiện của 04 thủ tục hành chính mới chủ yếu nhằm đáp ứng các yêu cầu quản lý trong bối cảnh kinh tế số và sự đa dạng của các mô hình kinh doanh hiện đại. Theo danh mục thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế từ 06/4/2026, cơ quan thuế sẽ áp dụng các quy trình mới (tập trung vào kê khai điện tử, quản lý rủi ro và các giao dịch xuyên biên giới).

    Người nộp thuế cần đặc biệt lưu ý nhóm 04 thủ tục mới này để chuẩn bị đầy đủ hồ sơ theo mẫu biểu năm 2026 ban hành kèm theo Quyết định. Các thủ tục mới thường đi kèm với:

    • Mẫu đơn, tờ khai hoàn toàn mới.
    • Yêu cầu cung cấp thông tin chi tiết hơn qua hệ thống Cổng thông tin điện tử của Tổng cục Thuế (eTax).
    • Quy trình tiếp nhận và thời hạn giải quyết được chuẩn hóa lại.
    Danh mục thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế.
    Danh mục thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế.

    Các thủ tục được thay thế và bãi bỏ

    Cùng với việc ban hành thủ tục mới, Quyết định 844/QĐ-BTC cũng là một bước tiến lớn trong việc cắt giảm thủ tục rườm rà.

    Danh sách 06 thủ tục hành chính được thay thế

    Các thủ tục này không bị xóa bỏ hoàn toàn mà được cập nhật, sửa đổi để phù hợp hơn với thực tiễn. Việc thay thế thường tập trung vào:

    • Đơn giản hóa thành phần hồ sơ (lược bỏ các giấy tờ cơ quan thuế có thể tự tra cứu trên cơ sở dữ liệu quốc gia).
    • Chuyển đổi phương thức nộp từ bản giấy sang 100% bản điện tử.
    • Rút ngắn thời gian giải quyết cho người nộp thuế.

    Danh sách 04 thủ tục hành chính bị bãi bỏ

    Đây là tin vui lớn cho cộng đồng kế toán và doanh nghiệp. 04 thủ tục này đã được đánh giá là không còn cần thiết hoặc bị chồng chéo với các quy định khác. Doanh nghiệp sẽ không cần phải thực hiện các thủ tục này kể từ ngày 06/4/2026, giúp tiết kiệm đáng kể chi phí tuân thủ và nhân lực.

    Doanh nghiệp và kế toán cần làm gì để thích ứng?

    Để không bị bỡ ngỡ trước những quy định mới, các tổ chức, cá nhân và đặc biệt là bộ phận Kế toán – Tài chính cần thực hiện ngay các bước sau:

    1. Cập nhật hệ thống phần mềm: Thường xuyên kiểm tra và cập nhật các phần mềm hỗ trợ kê khai (HTKK), phần mềm kế toán nội bộ để đảm bảo tương thích với các mẫu biểu mới theo Quyết định 844/QĐ-BTC.
    2. Rà soát hồ sơ đang giải quyết: Nếu doanh nghiệp đang có hồ sơ thuế nộp trước ngày 06/4/2026 nhưng chưa được giải quyết, hãy liên hệ ngay với cán bộ thuế quản lý để xác định xem có phải nộp lại theo cơ chế của thủ tục mới/thủ tục thay thế hay không.
    3. Đào tạo nội bộ: Kế toán trưởng nên tổ chức phổ biến nhanh cho nhân sự trong phòng ban về 04 thủ tục bị bãi bỏ để dừng thực hiện, tránh làm mất thời gian vô ích.

    Việc cập nhật danh mục thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế từ 06/4/2026 là trách nhiệm bắt buộc để đảm bảo sự thông suốt trong hoạt động của doanh nghiệp. Hãy chủ động tải toàn văn Quyết định 844/QĐ-BTC và các phụ lục đính kèm trên Cổng thông tin điện tử của Bộ Tài chính để nghiên cứu chi tiết từng mẫu biểu!

  • Danh sách 302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927/CT-KTr

    Danh sách 302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927/CT-KTr

    Ngày 31/03/2026, Cục Thuế đã chính thức ban hành Công văn 1927/CT-KTr nhằm siết chặt công tác quản lý thuế, đặc biệt nhắm vào các doanh nghiệp báo lỗ nhiều năm nhưng vẫn mở rộng đầu tư hoặc có dấu hiệu “lãi mỏng” (lợi nhuận thấp bất thường so với doanh thu). Động thái này chắc chắn mang lại không ít áp lực cho các bộ phận tài chính, kế toán. Đặc biệt, sự xuất hiện của Danh sách 302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927/CT-KTr đính kèm văn bản đang là tâm điểm chú ý của cộng đồng doanh nghiệp.

    Tuy nhiên, xét trên góc độ khách quan, việc bị đưa vào danh sách kiểm tra dựa trên phân tích rủi ro không đồng nghĩa với việc doanh nghiệp đã vi phạm pháp luật. Quan trọng nhất là bạn có đủ hồ sơ để giải trình hay không.

    Dưới đây là những phân tích chi tiết của Pháp chế ICA về văn bản này và các bước hành động thực tế để doanh nghiệp chủ động ứng phó.

    Tiêu chí nàp đưa doanh nghiệp vào danh sách kiểm tra?

    Theo tinh thần của Công văn 1927/CT-KTr, cơ quan thuế không “sờ gáy” tất cả các doanh nghiệp báo lỗ. Việc kinh doanh thua lỗ do biến động thị trường, chi phí đầu vào tăng hoặc đang trong giai đoạn đầu tư mở rộng là điều hết sức bình thường. Tuy nhiên, rủi ro thanh kiểm tra sẽ cực kỳ cao nếu doanh nghiệp rơi vào các nhóm sau:

    • Doanh thu “khủng” nhưng liên tục báo lỗ: Điển hình là các doanh nghiệp có mức doanh thu từ 1.000 tỷ đồng trở lên nhưng phát sinh lỗ liên tiếp trong 02 năm (2023 và 2024).
    • Lỗ kéo dài nhưng vẫn phình to quy mô: Doanh nghiệp kê khai lỗ nhiều kỳ tính thuế liên tiếp, không phát sinh số thuế phải nộp nhưng vẫn tiếp tục rót vốn đầu tư, mở rộng chi nhánh hoặc tăng vốn điều lệ.
    • Dấu hiệu “lãi mỏng” (Thin Capitalization): Tỷ suất lợi nhuận cực kỳ thấp, không tương xứng với quy mô doanh thu và vốn, thường đi kèm với các khoản chi phí nội bộ lớn.

    Đây chính là bộ lọc chính để cơ quan thuế khoanh vùng và lập ra Danh sách 302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927/CT-KTr.

    302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927 CT-KTr
    302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927 CT-KTr

    Trọng tâm kiểm tra: Cơ quan thuế sẽ “soi” những gì?

    Thay vì chỉ nhìn vào các con số kế toán đơn lẻ, đợt kiểm tra chuyên đề năm 2026 đánh dấu sự thay đổi trong cách tiếp cận dữ liệu của cơ quan thuế: phân tích tổng thể mối quan hệ giữa doanh thu, chi phí, dòng tiền.

    Nếu doanh nghiệp của bạn có tên trong danh sách, hãy rà soát ngay các khoản mục có rủi ro cao bị xuất toán sau đây:

    • Chi phí giao dịch liên kết nội bộ: Đặc biệt là chi phí lãi vay nội bộ tập đoàn (vượt mức khống chế), chi phí dịch vụ trung tâm, phí hỗ trợ quản lý, chi phí nhượng quyền thương mại và bản quyền. Cơ quan thuế sẽ kiểm tra xem các giao dịch này có đúng bản chất độc lập và mang lại giá trị kinh tế thực tế hay chỉ là công cụ chuyển giá.
    • Tính hợp lý của chi phí đầu vào: Đối chiếu tỷ lệ biến động của chi phí đầu vào so với doanh thu. Nếu chi phí tăng đột biến bất thường mà không có căn cứ giải trình rõ ràng, rủi ro bị bóc tách là rất lớn.
    • Sự nhất quán của số liệu: Dữ liệu có bị “đá” nhau giữa các tờ khai, báo cáo tài chính và dòng tiền thực tế hay không.

    Lời khuyên thực tế: Chủ doanh nghiệp và kế toán cần làm gì?

    Việc nhận được quyết định kiểm tra thuế bao giờ cũng mang lại cảm giác căng thẳng. Tuy nhiên, hoảng hốt không giải quyết được vấn đề. Việc đẩy toàn bộ trách nhiệm cho phòng kế toán và coi đây thuần túy là “lỗi kỹ thuật” là một sai lầm lớn của ban lãnh đạo.

    Để chủ động bảo vệ quyền lợi hợp pháp của công ty, hãy thực hiện ngay 3 bước sau:

    Đối với Kế toán trưởng:

    1. Hệ thống hóa toàn bộ hồ sơ: Đừng đợi đến khi đoàn kiểm tra yêu cầu mới rục rịch đi tìm chứng từ. Đảm bảo toàn bộ hợp đồng, hóa đơn, chứng từ thanh toán và hồ sơ xác định giá giao dịch liên kết (nếu có) đã sẵn sàng, đầy đủ và nhất quán.
    2. Lập bảng đối chiếu rủi ro: Tự “khám sức khỏe” báo cáo tài chính của công ty. Khoanh vùng ngay các khoản chi phí lớn, bất thường và chuẩn bị sẵn các lập luận giải trình hợp lý về mặt kinh tế.

    Đối với Chủ doanh nghiệp (CEO/Giám đốc): Yêu cầu bộ phận Kế toán – Tài chính trình bày một báo cáo tóm tắt (không quá 3 trang) trả lời trực tiếp 3 câu hỏi cốt lõi:

    1. Bản chất thực tế (về mặt kinh doanh) khiến công ty rơi vào tình trạng lỗ hoặc lãi mỏng trong các năm qua là gì?
    2. Đâu là những khoản mục rủi ro nhất mà cơ quan thuế chắc chắn sẽ chất vấn?
    3. Công ty đã có đủ hồ sơ, bằng chứng vững chắc để giải trình bảo vệ các khoản chi phí đó chưa?

    Việc nằm trong Danh sách 302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927/CT-KTr là một tín hiệu cảnh báo để doanh nghiệp nhìn nhận lại hệ thống quản trị tài chính của mình. Minh bạch, tuân thủ và luôn chuẩn bị sẵn sàng hồ sơ giải trình (Defense File) chính là “tấm khiên” vững chắc nhất giúp doanh nghiệp vượt qua mọi đợt thanh kiểm tra thuế.

    Tải xuống danh sách 302 doanh nghiệp đề xuất kiểm tra thuế theo Công văn 1927/CT-KTr

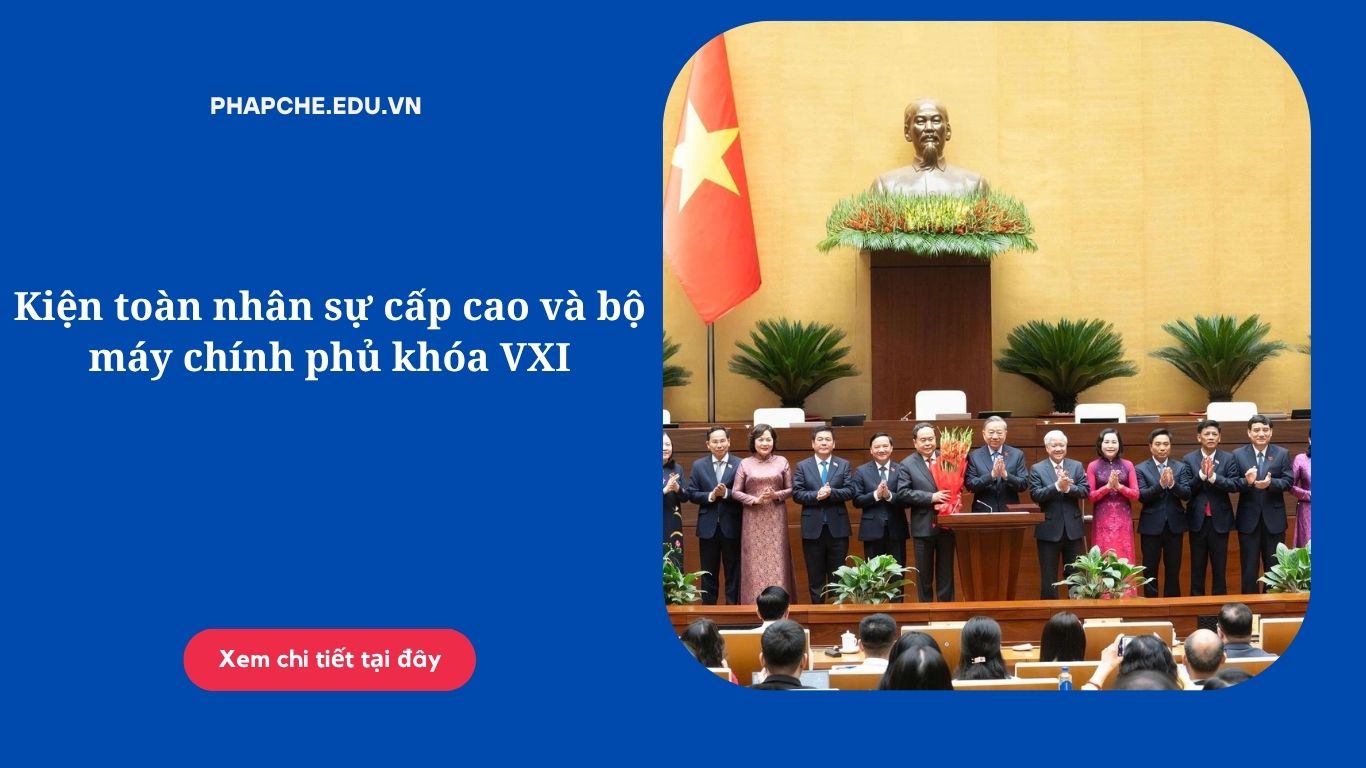
  • Kiện toàn nhân sự cấp cao và bộ máy chính phủ khóa VXI nhiệm kỳ 2026-2031

    Kiện toàn nhân sự cấp cao và bộ máy chính phủ khóa VXI nhiệm kỳ 2026-2031

    Kỳ họp thứ Nhất, Quốc hội khóa XVI đã chính thức diễn ra, đánh dấu bước ngoặt quan trọng trong việc kiện toàn nhân sự cấp cao và bộ máy chính phủ khóa VXI. Với tư duy đổi mới và tinh thần “kỷ nguyên vươn mình”, danh sách lãnh đạo chủ chốt đã được công bố, hứa hẹn một nhiệm kỳ đột phá.

    Tầm quan trọng của việc kiện toàn bộ máy Nhà nước nhiệm kỳ 2026-2031

    Việc kiện toàn bộ máy Nhà nước, đặc biệt là bộ máy chính phủ khóa XVI, là ưu tiên hàng đầu sau Đại hội Đảng XIV. Đây là đội ngũ kế cận sẽ dẫn dắt Việt Nam tiến tới mục tiêu trở thành nước có thu nhập trung bình cao vào năm 2030.

    Sự thay đổi lần này không chỉ dừng lại ở nhân sự mà còn là cuộc cách mạng về tổ chức theo hướng tinh gọn, hiệu lực và hiệu quả, giảm thiểu chồng chéo chức năng giữa các bộ ngành.

    Danh sách nhân sự cấp cao nhiệm kỳ 2026-2031

    Tính đến tháng 7/4/2026, Quốc hội đã hoàn tất bầu chọn các vị trí quan trọng nhất trong hệ thống chính trị.

    Lãnh đạo chủ chốt

    • Tổng Bí thư – Chủ tịch nước mới: Đồng chí Tô Lâm. Việc Tổng Bí thư đồng thời là Chủ tịch nước giúp thống nhất ý chí của Đảng và sức mạnh của Nhà nước.
    • Thủ tướng Chính phủ mới: Đồng chí Lê Minh Hưng.
    • Chủ tịch Quốc hội: Đồng chí Trần Thanh Mẫn (Tái đắc cử).

    Các vị trí Phó Chủ tịch nước và Quốc hội

    • Phó Chủ tịch nước: Bà Võ Thị Ánh Xuân (Tái đắc cử)
    • Phó Chủ tịch Quốc hội: Gồm 06 đồng chí: Đỗ Văn Chiến, Nguyễn Khắc Định, Nguyễn Thị Thanh, Nguyễn Hồng Diên, Nguyễn Doãn Anh và Nguyễn Thị Hồng.
    Kiện toàn nhân sự cấp cao và bộ máy chính phủ khóa VXI nhiệm kỳ 2026-2031)
    Kiện toàn nhân sự cấp cao và bộ máy chính phủ khóa VXI nhiệm kỳ 2026-2031)

    Chi tiết bộ máy chính phủ khóa XVI: 14 Bộ và 3 Cơ quan ngang Bộ

    Điểm đột phá của nhiệm kỳ này là việc sắp xếp lại các đầu mối để tránh chồng chéo. Cơ cấu tổ chức được phê chuẩn cụ thể như sau:

    Hệ thống 14 Bộ chiến lược

    1. Bộ Quốc phòng
    2. Bộ Công an
    3. Bộ Ngoại giao
    4. Bộ Nội vụ
    5. Bộ Tư pháp
    6. Bộ Tài chính
    7. Bộ Công Thương
    8. Bộ Nông nghiệp và Môi trường (Sáp nhập các mảng quản lý tài nguyên)
    9. Bộ Xây dựng
    10. Bộ Văn hóa, Thể thao và Du lịch
    11. Bộ Khoa học, Công nghệ và Truyền thông (Cơ cấu lại mảng thông tin)
    12. Bộ Giáo dục và Đào tạo
    13. Bộ Y tế
    14. Bộ Dân tộc và An sinh (Tên gọi mới sau khi tinh gọn mảng xã hội)

    Hệ thống 3 Cơ quan ngang Bộ

    1. Ngân hàng Nhà nước Việt Nam
    2. Thanh tra Chính phủ
    3. Văn phòng Chính phủ

    Việc hoàn tất công tác kiện toàn nhân sự cấp cao và bộ máy chính phủ khóa XVI không chỉ là một quy trình chuyển giao quyền lực thông thường, mà là biểu tượng cho sự sẵn sàng của Việt Nam bước vào một kỷ nguyên phát triển mới. Với cơ cấu tinh gọn gồm 14 bộ và 3 cơ quan ngang bộ, Chính phủ nhiệm kỳ 2026-2031 đã thể hiện quyết tâm mãnh liệt trong việc giảm bớt rào cản hành chính, tập trung nguồn lực cho các mục tiêu chiến lược quốc gia.

    Sự lãnh đạo của Chủ tịch nước mới cùng tư duy điều hành quyết liệt của Thủ tướng Chính phủ mới kỳ vọng sẽ tạo ra một môi trường pháp lý minh bạch, khơi thông dòng vốn đầu tư và thúc đẩy các doanh nghiệp trong nước bứt phá. Đây chính là nền tảng vững chắc để chúng ta hiện thực hóa tầm nhìn 2030, đưa đất nước trở thành một quốc gia công nghiệp hiện đại, thịnh vượng và hạnh phúc.

    Trong giai đoạn tới, sự đồng lòng giữa Đảng, Chính phủ và người dân sẽ là chìa khóa để bộ máy chính phủ mới thực hiện thành công các cam kết về cải cách thể chế, chuyển đổi số và phát triển bền vững. Việt Nam đang đứng trước vận hội lớn, và bộ máy khóa XVI chính là “đầu tàu” đưa con tàu dân tộc vươn ra biển lớn.

  • So sánh thuế hộ kinh doanh và thuế doanh nghiệp

    So sánh thuế hộ kinh doanh và thuế doanh nghiệp

    Việc lựa chọn mô hình hoạt động luôn là bài toán khó đối với các nhà đầu tư và người khởi nghiệp. Một trong những yếu tố mang tính quyết định chính là chính sách thuế hộ kinh doanh và thuế doanh nghiệp. Nắm rõ quy định theo Luật Quản lý thuế 2019 cùng những sửa đổi mới nhất về đăng ký thuế tại Thông tư 86/2024/TT-BTC sẽ giúp bạn tối ưu hóa chi phí, giảm thiểu rủi ro pháp lý và tạo đà phát triển bền vững.

    Bài viết dưới đây Pháp chế ICA sẽ phân tích và so sánh chi tiết hai mô hình này để bạn có cái nhìn tổng quan nhất.

    Các loại thuế cơ bản phải nộp của Hộ kinh doanh và Doanh nghiệp

    Dù lựa chọn mô hình nào, người nộp thuế đều phải tuân thủ nghĩa vụ đóng góp cho ngân sách Nhà nước. Tuy nhiên, cơ cấu các loại thuế sẽ có sự khác biệt:

    Đối với hộ kinh doanh:

    • Lệ phí môn bài: Dựa trên doanh thu bình quân năm (từ 300.000 VNĐ đến 1.000.000 VNĐ/năm). Các hộ có doanh thu dưới 100 triệu đồng/năm được miễn lệ phí này.
    • Thuế giá trị gia tăng (GTGT) và Thuế thu nhập cá nhân (TNCN): Tính theo tỷ lệ phần trăm trên doanh thu. Tỷ lệ này phụ thuộc vào từng ngành nghề kinh doanh cụ thể (thường giao động từ 1% – 5% đối với thuế GTGT và 0.5% – 2% đối với thuế TNCN).

    Đối với doanh nghiệp:

    • Lệ phí môn bài: Dựa trên số vốn điều lệ đăng ký (từ 2.000.000 VNĐ đến 3.000.000 VNĐ/năm).
    • Thuế Giá trị gia tăng (GTGT): Kê khai và nộp theo phương pháp khấu trừ hoặc trực tiếp. (Đa số các doanh nghiệp chọn phương pháp khấu trừ để tối ưu hóa đơn đầu vào – đầu ra).
    • Thuế Thu nhập doanh nghiệp (TNDN): Thường ở mức 20% trên tổng lợi nhuận thuần (Doanh thu – Chi phí hợp lý hợp lệ).
    • Thuế Thu nhập cá nhân (TNCN): Doanh nghiệp có trách nhiệm khấu trừ và nộp thay thuế TNCN cho người lao động (nếu có).
    So sánh thuế hộ kinh doanh và thuế doanh nghiệp
    So sánh thuế hộ kinh doanh và thuế doanh nghiệp

    So sánh chế độ kê khai và kế toán (Luật Quản lý thuế 2019)

    Theo Luật Quản lý thuế 2019, sự khác biệt lớn nhất giữa chính sách thuế hộ kinh doanh và thuế doanh nghiệp nằm ở hệ thống sổ sách kế toán:

    • Hộ kinh doanh: Thủ tục kê khai thuế tương đối đơn giản. Hộ kinh doanh có thể lựa chọn nộp thuế theo phương pháp khoán (cơ quan thuế ấn định mức thuế dựa trên doanh thu ước tính) hoặc phương pháp kê khai (đối với hộ kinh doanh quy mô lớn). Sổ sách kế toán không đòi hỏi quá phức tạp như doanh nghiệp.
    • Doanh nghiệp: Chịu sự quản lý chặt chẽ hơn. Doanh nghiệp bắt buộc phải duy trì hệ thống sổ sách kế toán chuẩn mực, có nhân sự kế toán hoặc thuê dịch vụ kế toán chuyên nghiệp. Mọi chi phí muốn được trừ khi tính thuế TNDN đều phải có hóa đơn, chứng từ hợp lệ.

    Ví dụ thực tế: Xét một đơn vị chuyên sản xuất và phân phối các sản phẩm bao bì như thùng carton, hộp đựng trái cây, màng xốp hơi mang thương hiệu Hupuna. Cơ sở này có trụ sở tại Hà Nội và liên tục giao hàng đi các tỉnh lân cận.

    • Nếu công ty hoạt động dưới mô hình hộ kinh doanh, việc xuất hóa đơn GTGT (hóa đơn trực tiếp) và kê khai sổ sách cho các chuyến hàng liên tỉnh sẽ khá đơn giản, phù hợp với giai đoạn đầu quy mô còn nhỏ.
    • Tuy nhiên, khi lượng khách hàng doanh nghiệp tại các tỉnh tăng lên, họ yêu cầu xuất hóa đơn GTGT khấu trừ (để trừ thuế đầu vào), Hupuna bắt buộc phải chuyển đổi lên mô hình doanh nghiệp. Dù sổ sách kế toán phức tạp hơn, nhưng doanh nghiệp sẽ được khấu trừ thuế GTGT đầu vào từ việc mua nguyên vật liệu sản xuất giấy, xốp… và được tính chi phí vận chuyển liên tỉnh vào chi phí hợp lý để giảm thuế TNDN.

    Điểm mới về Đăng ký thuế theo Thông tư 86/2024/TT-BTC

    Việc cập nhật chính sách thuế hộ kinh doanh và thuế doanh nghiệp trong năm 2025 không thể bỏ qua Thông tư 86/2024/TT-BTC (có hiệu lực từ ngày 06/02/2025, thay thế Thông tư 105/2020/TT-BTC). Có 2 điểm nhấn lớn nhất tác động trực tiếp đến người nộp thuế:

    • Với Hộ kinh doanh (Bước ngoặt về Mã số thuế): Thông tư 86 quy định lộ trình chuyển đổi mã số thuế. Theo đó, bắt đầu từ ngày 01/07/2025, số định danh cá nhân (số Căn cước công dân của người đại diện hộ kinh doanh) sẽ chính thức được sử dụng để thay thế cho Mã số thuế cấp trước đây. Điều này giúp đồng bộ dữ liệu quốc gia và cắt giảm đáng kể thủ tục hành chính khi đăng ký kinh doanh.
    • Với Doanh nghiệp: Thông tư mới bãi bỏ việc liệt kê danh sách các doanh nghiệp đăng ký theo pháp luật chuyên ngành, giúp linh hoạt hơn khi các bộ luật chuyên ngành thay đổi. Đồng thời, thủ tục cập nhật thông tin, di dời địa điểm trụ sở của doanh nghiệp và các đơn vị phụ thuộc (chi nhánh) được số hóa và rút ngắn thời gian xử lý xuống chỉ còn từ 3 – 5 ngày làm việc.

    Việc hiểu rõ chính sách thuế hộ kinh doanh và thuế doanh nghiệp theo khuôn khổ Luật Quản lý thuế 2019 và những cập nhật từ Thông tư 86/2024/TT-BTC là chìa khóa để xác định hướng đi đúng đắn.

    Nếu bạn mới bắt đầu kinh doanh, chủ yếu phục vụ khách hàng lẻ, mô hình hộ kinh doanh với chính sách thuế đơn giản, nộp thuế khoán là lựa chọn an toàn. Ngược lại, nếu bạn hướng tới việc mở rộng quy mô, làm việc với các đối tác lớn cần hóa đơn GTGT khấu trừ, việc thành lập doanh nghiệp sẽ mở ra nhiều cơ hội phát triển hơn, dù đi kèm với đó là trách nhiệm kế toán và kê khai thuế nghiêm ngặt hơn.

    Mời bạn xem thêm:

  • Sự khác nhau giữa thu nhập chịu thuế và thu nhập tính thuế tncn

    Sự khác nhau giữa thu nhập chịu thuế và thu nhập tính thuế tncn

    Mỗi kỳ nhận lương hay quyết toán thuế, rất nhiều người lao động và cả nhân sự kế toán vẫn thường xuyên nhầm lẫn giữa hai khái niệm: thu nhập chịu thuế và thu nhập tính thuế tncn. Sự nhầm lẫn này có thể dẫn đến việc tự tính sai số tiền thuế phải nộp, gây thiệt thòi về tài chính hoặc dẫn đến sai sót trong hồ sơ kê khai.

    Dựa trên những quy định mới nhất của Luật Thuế thu nhập cá nhân 2025, bài viết dưới đây sẽ bóc tách và phân biệt rõ ràng hai khái niệm cốt lõi này, giúp bạn nắm vững cách thức tính thuế một cách chuẩn xác nhất.

    Thu nhập chịu thuế TNCN là gì?

    Thu nhập chịu thuế (Taxable Income) là tổng mức thu nhập mà cá nhân nhận được từ các tổ chức, cá nhân chi trả thu nhập (như tiền lương, tiền công, tiền thưởng, phụ cấp…) sau khi đã trừ đi các khoản thu nhập được miễn thuế theo quy định của pháp luật.

    Nói một cách đơn giản, đây là bước đệm đầu tiên để cơ quan thuế xác định xem bạn có khoản thu nhập nào lọt vào tầm ngắm phải đóng thuế hay không, trước khi xét đến hoàn cảnh cá nhân của bạn.

    Công thức xác định:

    Thu nhập chịu thuế = Tổng thu nhập thực nhận – Các khoản thu nhập được miễn thuế (ví dụ: tiền ăn trưa, phụ cấp trang phục, tiền làm thêm giờ vào ban đêm/ngày lễ cao hơn ngày thường…)

    Thu nhập tính thuế TNCN là gì?

    Thu nhập tính thuế (Assessable Income) là con số cuối cùng được dùng làm căn cứ trực tiếp để nhân với thuế suất (theo biểu thuế lũy tiến từng phần), từ đó ra được số tiền thuế TNCN mà bạn thực tế phải nộp cho ngân sách Nhà nước.

    Thu nhập tính thuế ra đời sau khi cơ quan Nhà nước đã xem xét đến gánh nặng tài chính của người nộp thuế thông qua việc trừ đi các khoản giảm trừ hợp lệ.

    Công thức xác định:

    Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ (Giảm trừ gia cảnh bản thân, người phụ thuộc, các khoản đóng bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, đóng góp từ thiện, nhân đạo…)

    Sự khác nhau giữa thu nhập chịu thuế và thu nhập tính thuế tncn
    Sự khác nhau giữa thu nhập chịu thuế và thu nhập tính thuế tncn

    Bảng so sánh chi tiết thu nhập chịu thuế và thu nhập tính thuế tncn

    Để dễ dàng hình dung sự khác biệt giữa thu nhập chịu thuế và thu nhập tính thuế tncn, bạn có thể theo dõi bảng so sánh các tiêu chí dưới đây:

    Tiêu chíThu nhập chịu thuếThu nhập tính thuế TNCN
    Bản chấtLà tổng thu nhập thuộc diện phải chịu thuế sau khi đã loại bỏ các khoản miễn thuế.Là căn cứ cuối cùng, trực tiếp quyết định số tiền thuế TNCN bạn phải nộp.
    Thứ tự tính toánTính trước (Bước 1)Tính sau (Bước 2)
    Độ lớnLuôn lớn hơn hoặc bằng thu nhập tính thuế.Luôn nhỏ hơn hoặc bằng thu nhập chịu thuế.
    Yếu tố ảnh hưởngBị ảnh hưởng bởi tổng mức lương, thưởng và các khoản phụ cấp miễn thuế của công ty.Bị ảnh hưởng mạnh bởi hoàn cảnh cá nhân (số lượng người phụ thuộc, mức đóng bảo hiểm…).

    Ví dụ minh họa thực tế theo Luật Thuế thu nhập cá nhân 2025

    Để hiểu rõ cách áp dụng hai khái niệm này trong thực tế, hãy xem xét ví dụ sau:

    Trường hợp: Anh A có tổng thu nhập từ tiền lương trong tháng là 25.000.000 VNĐ. Trong đó:

    • Tiền ăn trưa (được miễn thuế): 730.000 VNĐ.
    • Tiền đóng bảo hiểm bắt buộc (BHXH, BHYT, BHTN): 2.000.000 VNĐ.
    • Anh A đăng ký giảm trừ cho 1 người phụ thuộc (con nhỏ). Mức giảm trừ bản thân là 11.000.000 VNĐ/tháng và người phụ thuộc là 4.400.000 VNĐ/tháng (giả định mức giảm trừ gia cảnh không thay đổi trong năm 2025).

    Cách tính toán phân biệt:

    Bước 1: Xác định Thu nhập chịu thuế

    • Thu nhập chịu thuế = Tổng thu nhập (25.000.000) – Khoản miễn thuế (730.000 ăn trưa) = 24.270.000 VNĐ

    Bước 2: Xác định Thu nhập tính thuế TNCN

    • Các khoản giảm trừ của anh A = Giảm trừ bản thân (11.000.000) + Người phụ thuộc (4.400.000) + Bảo hiểm (2.000.000) = 17.400.000 VNĐ.
    • Thu nhập tính thuế = Thu nhập chịu thuế (24.270.000) – Các khoản giảm trừ (17.400.000) = 6.870.000 VNĐ.

    Kết quả: Số tiền 6.870.000 VNĐ (Thu nhập tính thuế) mới chính là cơ sở để áp dụng vào biểu thuế lũy tiến từng phần và tính ra số tiền thuế anh A phải nộp trong tháng đó. Thu nhập chịu thuế (24.270.000 VNĐ) chỉ là con số trung gian.

    Việc phân biệt rõ ràng thu nhập chịu thuế và thu nhập tính thuế tncn là yếu tố bắt buộc để bạn có thể làm chủ tài chính cá nhân và tối ưu hóa các khoản thuế phải nộp theo đúng khuôn khổ của Luật Thuế thu nhập cá nhân 2025.

    Đối với người lao động, hãy luôn kiểm tra kỹ các khoản giảm trừ gia cảnh và bảo hiểm của mình. Đối với bộ phận nhân sự và kế toán, việc nắm vững công thức này sẽ giúp doanh nghiệp kê khai minh bạch, chính xác và tránh được mọi rủi ro pháp lý với cơ quan thuế.

    Mời bạn xem thêm:

  • Thu nhập chịu thuế là gì theo Luật thuế thu nhập cá nhân?

    Thu nhập chịu thuế là gì theo Luật thuế thu nhập cá nhân?

    Mỗi kỳ quyết toán thuế đến gần, việc xác định đúng các khoản thu nhập luôn là mối quan tâm hàng đầu của người lao động và cá nhân kinh doanh. Đặc biệt, với những điều chỉnh và cập nhật từ Luật Thuế thu nhập cá nhân 2025, việc nắm rõ quy định về thu nhập chịu thuế không chỉ giúp bạn tuân thủ đúng pháp luật mà còn bảo vệ quyền lợi tài chính, tránh nộp thừa hoặc nộp thiếu thuế.

    Bài viết dưới đây sẽ cung cấp cho bạn cái nhìn toàn diện và dễ hiểu nhất về khái niệm này, cũng như cách xác định các khoản thu nhập phải chịu thuế trong năm 2026.

    Thu nhập chịu thuế là gì?

    Theo quy định hiện hành và Luật Thuế thu nhập cá nhân 2025, thu nhập chịu thuế (Taxable Income) là tổng các khoản thu nhập hợp pháp mà cá nhân nhận được từ tổ chức, cá nhân chi trả thu nhập thuộc diện phải chịu thuế, sau khi đã trừ đi các khoản thu nhập được miễn thuế.

    Để dễ hình dung, quá trình tính thuế diễn ra theo các bước sau, trong đó thu nhập chịu thuế là cơ sở nền tảng:

    Bước 1: Xác định Tổng thu nhập.

    Bước 2: Thu nhập chịu thuế = Tổng thu nhập – Các khoản thu nhập được miễn thuế.

    Bước 3: Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ (bản thân, người phụ thuộc, bảo hiểm, từ thiện…).

    Bước 4: Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất.

    Thu nhập chịu thuế là gì theo Luật thuế thu nhập cá nhân?
    Thu nhập chịu thuế là gì theo Luật thuế thu nhập cá nhân?

    Các khoản thu nhập chịu thuế theo Luật Thuế thu nhập cá nhân 2025

    Dựa trên Luật Thuế thu nhập cá nhân 2025, các khoản thu nhập thuộc diện chịu thuế của cá nhân được phân chia thành 10 nhóm chính:

    Thu nhập từ tiền lương, tiền công

    Đây là khoản phổ biến nhất đối với người lao động, bao gồm:

    • Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công.
    • Các khoản phụ cấp, trợ cấp (trừ các khoản phụ cấp được pháp luật quy định miễn trừ như phụ cấp độc hại, trợ cấp thôi việc…).
    • Tiền thù lao nhận được dưới mọi hình thức (như tiền nhuận bút, tiền tham gia các đề tài nghiên cứu…).
    • Tiền thưởng bằng tiền hoặc không bằng tiền.

    Thu nhập từ kinh doanh

    Bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ theo quy định của pháp luật và thu nhập từ hoạt động hành nghề độc lập (như bác sĩ, luật sư, kế toán…) có giấy phép hoặc chứng chỉ hành nghề.

    (Lưu ý: Theo những cập nhật mới nhất từ định hướng năm 2025, mức doanh thu không phải nộp thuế đối với hộ, cá nhân kinh doanh được điều chỉnh tăng lên, giúp giảm bớt gánh nặng cho các hộ kinh doanh nhỏ lẻ).

    Thu nhập từ đầu tư vốn và chuyển nhượng vốn

    • Đầu tư vốn: Tiền lãi cho vay, lợi tức cổ phần, và các hình thức đầu tư vốn khác (trừ lãi tiền gửi ngân hàng, lãi từ hợp đồng bảo hiểm nhân thọ).
    • Chuyển nhượng vốn: Thu nhập từ việc chuyển nhượng phần vốn góp trong các tổ chức kinh tế hoặc chuyển nhượng chứng khoán. Trường hợp không xác định được giá mua và chi phí, thuế thường được tính theo tỷ lệ phần trăm trên giá bán.

    Thu nhập từ chuyển nhượng bất động sản

    Bao gồm chuyển nhượng quyền sử dụng đất, nhà ở, kết cấu hạ tầng, quyền thuê đất hoặc thuê mặt nước.

    Các khoản thu nhập chịu thuế khác

    Theo Luật Thuế thu nhập cá nhân 2025, cá nhân cũng phải chịu thuế đối với:

    • Trúng thưởng: Xổ số, khuyến mại, đặt cược, các cuộc thi (phần giá trị giải thưởng vượt 20 triệu đồng/lần).
    • Bản quyền & Nhượng quyền thương mại: Phần thu nhập vượt 20 triệu đồng theo từng hợp đồng.
    • Nhận thừa kế, quà tặng: Tài sản như bất động sản, chứng khoán, vốn góp… có giá trị vượt 20 triệu đồng/lần.

    Những khoản nào không bao gồm trong thu nhập chịu thuế 2025?

    Để tối ưu hóa số thuế phải nộp, người lao động và doanh nghiệp cần lưu ý tách bạch các khoản thu nhập được miễn thuế hoặc không tính vào thu nhập chịu thuế, tiêu biểu như:

    1. Tiền ăn ca, ăn trưa: Không tính vào thu nhập chịu thuế nếu chi theo mức quy định (phần vượt mức quy định mới bị tính thuế).
    2. Tiền phụ cấp trang phục: Nếu nhận bằng tiền mặt, phần chi không vượt quá 5.000.000 VNĐ/người/năm sẽ không bị tính thuế (nếu nhận bằng hiện vật thì miễn thuế toàn bộ).
    3. Tiền công tác phí, khoán chi điện thoại: Theo quy chế tài chính hoặc quy chế nội bộ của doanh nghiệp.
    4. Tiền lương làm thêm giờ ban đêm, ngày lễ: Phần tiền lương được trả cao hơn so với làm việc ban ngày hoặc làm việc trong giờ hành chính.

    Hiểu đúng và tính đủ “thu nhập chịu thuế” theo Luật Thuế thu nhập cá nhân 2025 là bước đầu tiên và quan trọng nhất để thực hiện nghĩa vụ thuế một cách minh bạch, chính xác. Bạn hãy luôn chủ động kiểm tra bảng lương, các khoản phụ cấp và các thông báo từ cơ quan thuế để đảm bảo không bỏ sót bất kỳ quyền lợi hợp pháp nào của mình trong các kỳ quyết toán thuế sắp tới.

    Nếu bạn thấy bài viết hữu ích, đừng quên chia sẻ để bạn bè và đồng nghiệp cùng cập nhật những kiến thức pháp luật thuế mới nhất năm 2026 cùng Pháp chế ICA nhé!

    Mời bạn xem thêm:

  • Ai không được làm kế toán trưởng của ngân hàng thương mại thành viên?

    Ai không được làm kế toán trưởng của ngân hàng thương mại thành viên?

    Việc bổ nhiệm nhân sự cấp cao trong ngành tài chính đòi hỏi sự tuân thủ tuyệt đối các tiêu chuẩn về đạo đức, năng lực hành vi và các điều kiện loại trừ xung đột lợi ích. Để giúp bộ phận nhân sự và các tổ chức tín dụng thực hiện đúng quy trình rà soát, bài viết này của phapche.edu.vn sẽ giải đáp chi tiết thắc mắc về việc ai không được làm Kế toán trưởng của ngân hàng thương mại thành viên dựa trên các quy định mới nhất tại Luật Các tổ chức tín dụng 2024 và Nghị định 329/2025/NĐ-CP.

    Khung pháp lý điều chỉnh nhân sự Kế toán trưởng ngân hàng

    Hiện nay, tiêu chuẩn và điều kiện đối với Kế toán trưởng ngân hàng thương mại thành viên được quy định bởi sự giao thoa của ba nhóm văn bản:

    • Luật Kế toán 2015: Quy định các tiêu chuẩn chung về đạo đức và chuyên môn của người làm kế toán.
    • Luật Các tổ chức tín dụng 2024: Quy định các điều kiện về tính liêm chính, kinh nghiệm và năng lực quản trị đặc thù trong ngành tài chính.
    • Nghị định 329/2025/NĐ-CP: Hướng dẫn chi tiết Điều 33 về những trường hợp không được đảm nhiệm chức vụ trong ngân hàng thành viên.

    Ai không được làm kế toán trưởng của ngân hàng thương mại thành viên theo Nghị định 329/2025/NĐ-CP

    Căn cứ Điều 33 Nghị định 329/2025/NĐ-CP, những đối tượng sau đây tuyệt đối không được bổ nhiệm hoặc đảm nhiệm chức danh Kế toán trưởng tại các ngân hàng thương mại thành viên:

    Đối tượng bị hạn chế về năng lực hành vi và pháp lý

    • Người chưa thành niên, người bị hạn chế năng lực hành vi dân sự hoặc mất năng lực hành vi dân sự.
    • Người đang bị truy cứu trách nhiệm hình sự, đang chấp hành bản án, quyết định về hình sự của Tòa án.
    • Người đã bị kết án về tội từ tội phạm nghiêm trọng trở lên; tội xâm phạm sở hữu; tội xâm phạm trật tự quản lý kinh tế mà chưa được xóa án tích.

    Đối tượng bị cấm đảm nhiệm chức vụ theo Luật Công chức, Viên chức

    • Cán bộ, công chức, viên chức theo quy định của pháp luật về cán bộ, công chức, viên chức; sĩ quan, quân nhân chuyên nghiệp, công nhân quốc phòng thuộc quân đội; sĩ quan, hạ sĩ quan nghiệp vụ thuộc công an (trừ trường hợp được cử làm đại diện phần vốn góp của Nhà nước tại ngân hàng).
    Ai không được làm kế toán trưởng của ngân hàng thương mại thành viên?
    Ai không được làm kế toán trưởng của ngân hàng thương mại thành viên?

    Đối tượng từng gây thất thoát, sai phạm tại các tổ chức tín dụng khác

    Đây là quy định nhằm loại bỏ các nhân sự có lịch sử quản trị yếu kém hoặc vi phạm đạo đức nghề nghiệp:

    • Người đã từng là thành viên Hội đồng quản trị (HĐQT), thành viên Hội đồng thành viên (HĐTV), Tổng giám đốc (Giám đốc) của tổ chức tín dụng bị tuyên bố phá sản (trừ trường hợp bất khả kháng theo quyết định của cơ quan thẩm quyền).
    • Người từng bị cơ quan quản lý đình chỉ chức danh hoặc cấm đảm nhiệm chức vụ trong ngành ngân hàng do có vi phạm nghiêm trọng trong công tác quản lý tài chính, kế toán.

    Các hạn chế theo mối quan hệ gia đình (Người có liên quan)

    Ngành ngân hàng có đặc thù rất khắt khe về tính độc lập của Kế toán trưởng để tránh tình trạng “vừa đá bóng vừa thổi còi” hoặc thao túng số liệu tài chính phục vụ lợi ích nhóm.

    Theo Luật Các tổ chức tín dụng 2024 và hướng dẫn tại Nghị định 329/2025/NĐ-CP, những người có mối quan hệ sau đây không được làm Kế toán trưởng của ngân hàng thương mại thành viên:

    Vợ, chồng, cha, mẹ, con, anh, chị, em của những người sau đây tại cùng một ngân hàng thành viên:

    1. Thành viên Hội đồng quản trị / Hội đồng thành viên.
    2. Tổng giám đốc (Giám đốc).
    3. Thành viên Ban kiểm soát.
    4. Phó Tổng giám đốc (Phó Giám đốc).

    Quy định này áp dụng chặt chẽ nhằm đảm bảo Kế toán trưởng có thể thực hiện chức năng giám sát tài chính và báo cáo một cách khách quan, không chịu sức ép hoặc sự chi phối từ người thân trong ban điều hành và quản trị.

    Tiêu chuẩn bắt buộc để không thuộc diện bị từ chối bổ nhiệm

    Bên cạnh các trường hợp “không được làm”, nhân sự muốn đảm nhiệm vị trí này phải chứng minh không thuộc nhóm đối tượng bị cấm thông qua việc đáp ứng các điều kiện tích cực:

    Tiêu chuẩnYêu cầu tối thiểu theo Luật 2024 và Nghị định 329/2025
    Trình độ chuyên mônTốt nghiệp đại học trở lên thuộc chuyên ngành kế toán, kiểm toán, tài chính.
    Chứng chỉ nghề nghiệpPhải có Chứng chỉ Kế toán trưởng do Bộ Tài chính hoặc cơ quan ủy quyền cấp.
    Kinh nghiệm thực tếCó ít nhất 05 năm kinh nghiệm làm việc trực tiếp trong lĩnh vực tài chính, kế toán hoặc kiểm toán của ngành ngân hàng.
    Đạo đức nghề nghiệpKhông có nợ xấu tại các tổ chức tín dụng; không vi phạm pháp luật thuế trong 03 năm liên lục.

    Quy trình rà soát nhân sự Kế toán trưởng ngân hàng thành viên

    Để đảm bảo không bổ nhiệm sai đối tượng, ngân hàng thương mại thành viên phải thực hiện quy trình rà soát nghiêm ngặt trước khi trình Ngân hàng Nhà nước chấp thuận nhân sự dự kiến:

    Bước 1: Thu thập lý lịch tư pháp

    Cá nhân dự kiến bổ nhiệm phải cung cấp Phiếu lý lịch tư pháp để xác nhận không có án tích hoặc đang bị cấm đảm nhiệm chức vụ.

    Bước 2: Kiểm tra lịch sử tín dụng (CIC)

    Ngân hàng phải kiểm tra dư nợ của nhân sự trên hệ thống thông tin tín dụng quốc gia. Một cá nhân đang có nợ xấu (từ nhóm 3 đến nhóm 5) sẽ bị đánh giá là không đủ năng lực hành vi kinh tế để quản trị tài chính ngân hàng.

    Bước 3: Xác minh mối quan hệ người có liên quan

    Phòng nhân sự và Ban kiểm soát phải đối soát danh sách người thân của ứng viên với danh sách thành viên HĐQT, Ban điều hành để loại trừ các trường hợp xung đột lợi ích theo Điều 33 Nghị định 329/2025/NĐ-CP.

    Hệ quả pháp lý khi bổ nhiệm đối tượng không được phép

    Nếu ngân hàng thương mại thành viên cố tình hoặc sơ suất bổ nhiệm người thuộc diện “không được làm Kế toán trưởng”, các hệ quả pháp lý sau sẽ phát sinh:

    1. Về mặt chức danh: Quyết định bổ nhiệm bị vô hiệu hóa pháp lý. Các văn từ, báo cáo tài chính do người này ký có thể bị từ chối thừa nhận tính hợp pháp.
    2. Về mặt hành chính: Ngân hàng sẽ bị xử phạt theo quy định về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng. Mức phạt có thể lên đến hàng trăm triệu đồng.
    3. Về mặt quản trị: Ngân hàng Nhà nước có thể đặt ngân hàng thành viên đó vào tình trạng kiểm soát đặc biệt hoặc hạn chế các hoạt động kinh doanh mới do không đảm bảo bộ máy quản trị.

    Việc lựa chọn Kế toán trưởng cho ngân hàng thương mại thành viên trong năm 2026 đòi hỏi sự chuẩn xác tuyệt đối về mặt pháp lý. Không chỉ đơn thuần là xem xét bằng cấp, bộ phận nhân sự cần bám sát:

    • Điều 33 Nghị định 329/2025/NĐ-CP để lọc danh sách đối tượng bị cấm.
    • Danh sách người có liên quan để tránh xung đột lợi ích gia đình.
    • Hồ sơ tín dụng và lịch sử quản lý tại các tổ chức tín dụng trước đó.

    Đối với các ứng viên, việc tự rà soát xem mình có nằm trong các trường hợp hạn chế tại Luật Các tổ chức tín dụng 2024 hay không là bước đi quan trọng trước khi ứng tuyển vào các vị trí quản lý cấp cao tại ngân hàng.

    Mời bạn xem thêm:

.
.
.